水漏れは火災保険で補償される?対象になるケースと申請時の注意点
「家の中で水漏れが起きたけれど、火災保険は使えるのだろうか」と悩んでいませんか。
水漏れは原因によって適用される補償が異なり、給排水設備の事故による水濡れと、台風や豪雨による水災では扱いが変わります。
また、水漏れの原因となった設備そのものの修理費と、水によって傷んだ床や壁などの修繕費も同じようには扱われません。
この記事では、水漏れに火災保険を使える主なケースから対象外になりやすいケース、建物や家財の補償範囲、マンションでの対応、保険金を申請するときの流れまで分かりやすく解説します。
水漏れで火災保険が使える仕組み
水漏れが起きたとき、まず知っておきたいのが「水濡れ」と「水災」の違いです。
同じ水による被害でも、発生した原因によって適用される補償は変わります。
ここでは、給排水設備からの漏水と自然災害による浸水を分けて考え、自宅の水漏れにどの補償が関係するのかを整理します。
火災保険の水濡れ補償は突然の事故が対象になる
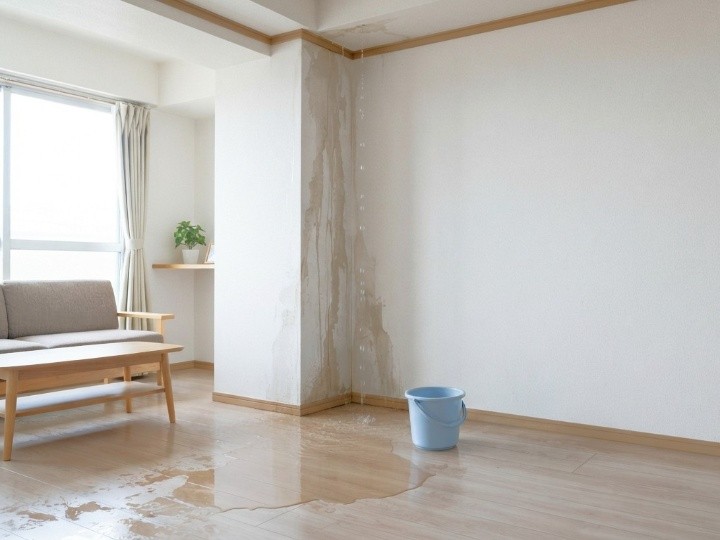
火災保険の「水濡れ」は、給排水設備の事故などによって水が漏れ、保険の対象となる建物や家財に損害が生じた場合に関係する補償です。
給排水設備に生じた事故による漏水や放水、あふれた水による水濡れなどが、火災保険の補償対象となることがあります。
たとえば、
●給水管が破損して室内が水浸しになったケース
●床や壁などが傷んだケース
などが挙げられます。
また、マンションなどで他の住戸から漏水し、自宅の天井や壁、家財が濡れた場合も、水濡れ補償に関係することがあります。
ただし、水濡れ補償を契約していることが前提となるほか、実際の支払い条件は保険商品によって異なる点に注意が必要です。
火災保険に加入しているだけで、すべての水漏れが自動的に補償されるわけではありません。
水災補償は洪水や豪雨による浸水が対象になる
水漏れと似た被害でも、
●台風や豪雨による洪水
●高潮
●土砂崩れ
などが原因の場合は「水災」という補償が関係します。
たとえば、大雨で河川が氾濫して住宅が床上まで浸水した場合などです。
水災補償では、台風や豪雨などによる洪水、高潮、土砂崩れなどが補償対象となる商品があります。
ただし、水災補償には、一定割合以上の損害や床上浸水など、商品ごとの支払い条件が設定されています。
そのため、「家の中に水が入ったから水災」という単純な判断はできません。
どこから、なぜ水が入ったのかを整理することが大切です。
水漏れの原因によって使える補償が変わる
水漏れが発生したときは、水が出た場所だけでなく、原因にも目を向けましょう。
給水管や排水管などの事故によって室内が濡れた場合は、水濡れ補償が関係する可能性があります。
一方、河川の氾濫や豪雨によって住宅が浸水した場合は、水災補償が中心です。
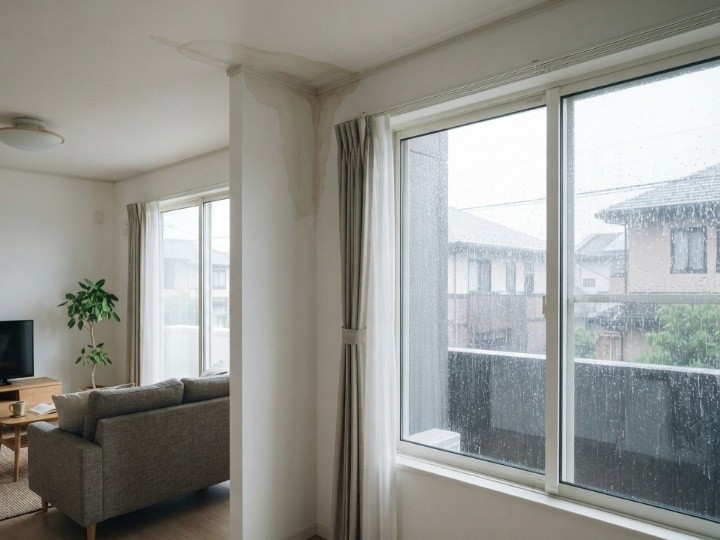
さらに、台風などで屋根が壊れ、そこから雨水が入り込んだケースでは、風災など別の補償が関係することがあります。
つまり、「水が入った」という現象だけでは、使える補償を判断できません。
発生場所や原因、被害を受けた部分を整理すると、自分の契約でどの補償が関係するのか考えやすくなります。
火災保険で補償される水漏れのケース
では、実際にどのような水漏れなら火災保険の対象になる可能性があるのでしょうか。
ここでは、住宅で起こりやすい事例を紹介します。
ただし、同じように見える事故でも契約内容によって扱いが変わるため、あくまで代表的なケースとして考えてください。
給水管や排水管の事故で室内が濡れたケース
給水管や排水管などの給排水設備で事故が起こり、室内へ水が流れ出した場合は、水濡れ補償が関係する可能性があります。
たとえば、給水管が破裂して床が水浸しになり、フローリングや壁紙まで濡れてしまったケースです。
保険の対象に建物が含まれ、水濡れ補償が付いていれば、契約内容に応じて損害が補償される場合があります。
一方で、破損した給水管そのものの修理費まで同じ補償で支払われるとは限りません。
水濡れ補償では、給排水設備そのものの損害は補償対象外となる場合があります。
そのため、配管の修理費と、水漏れによって床や壁などに生じた損害は分けて考えることが必要です。
洗濯機や給湯設備から水が漏れたケース
洗濯機の給水ホースや排水ホースなどから突然水が漏れ、大量の水が床へ流れ出すこともあります。
床材が水を含んで膨らんだり、壁紙にシミができたり、近くに置いていた家具や家電が濡れたりする可能性もあるでしょう。
こうした事故についても、契約している火災保険の補償内容によっては、水濡れによる建物や家財の損害が対象となる場合があります。
ただし、洗濯機そのものの故障や、設備の劣化による損害まで一律に補償されるわけではありません。
事故の状況をできるだけ具体的に伝え、保険会社の案内に沿って手続きを進めることが大切です。
水漏れによって壁や床が傷んだケース
水漏れによる被害は、目に見える水だけではありません。
フローリングが水を含んで膨らんだり、壁紙にシミが残ったり、天井材が傷んだりすることがあります。
水分が長く残ると、カビや腐食につながる可能性もあるため注意が必要です。
建物を保険の対象として契約している場合は、契約内容に応じて床や壁などの損害が補償される可能性があります。
家財についても補償を付けていれば、水漏れによって損傷した家具や家電などが対象になる場合があります。
水漏れに気付いたら、被害がどこまで広がっているのかを写真などで記録しておくと、その後の手続きにも役立ちます。
火災保険で補償されない水漏れのケース
水漏れが発生したからといって、必ず火災保険で修理できるわけではありません。
特に、原因となった設備自体の損害や、契約に含まれていない補償には注意が必要です。
ここでは、対象外となる可能性が高い代表的なケースを見ていきます。
古くなった配管から水が漏れたケース
長年使っている配管では、腐食や劣化によって亀裂が生じ、水漏れにつながることがあります。
ここで注意したいのは、「古い配管からの水漏れなら、必ず火災保険の対象外」とは言い切れないことです。
給排水設備の老朽化や腐食によって亀裂が生じ、そこから突発的に水が吹き出した場合でも、契約内容によっては水濡れによる損害が補償されることがあります。
一方、給排水設備自体の損害は、水濡れ補償の対象外となる場合があります。
つまり、配管が古いという一点だけで判断するのではなく、どのような事故が発生し、何が損害を受けたのかを見ることが重要です。
水漏れの原因となった設備を修理するケース
水漏れによって床や壁が傷んだ場合でも、原因となった給排水設備そのものの修理費まで補償されるとは限りません。
たとえば、給水管が破損して床が濡れた場合、床の損害は補償対象となる一方、破損した給水管の交換費用は対象外となる商品があります。
給排水設備自体に生じた損害は、水濡れ補償の対象外となる場合があります。
そのため、保険金を使って水漏れを直す場合は、「原因部分の修理」と「水によって生じた損害の修繕」を分けて考えましょう。
原因や契約内容によって対象外になるケース
水漏れの原因だけでなく、加入している火災保険の補償内容も重要です。
日本損害保険協会によると、火災保険の商品によって補償内容は異なります。
給排水設備の事故による水濡れや水災が含まれる商品もあれば、補償される範囲が限定された商品もあるのです。
また、免責金額が設定されている契約では、損害額から自己負担額を差し引いて保険金が支払われる場合があります。
「火災保険に入っているから水漏れも大丈夫」と考えず、自分の契約にどの補償が付いているのかを把握しておくことが大切です。
水漏れで補償される家財の範囲
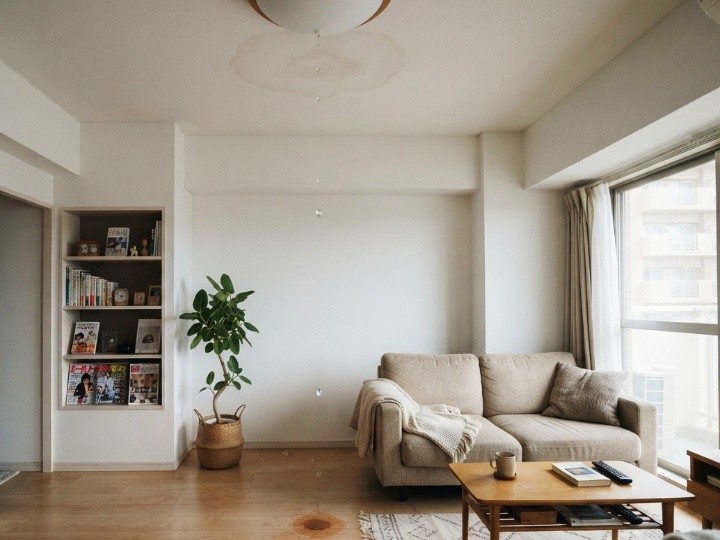
水漏れが起きたときは、床や壁だけでなく、家具や家電などの家財まで被害を受けることがあります。
火災保険では「建物」と「家財」を分けて保険の対象とするため、家財の損害を補償してもらうには、家財を対象とした契約が必要です。
家財を保険の対象としており、水濡れに対する補償が付いている場合は、給排水設備の事故などによって損傷した家具や家電が補償されることがあります。
たとえば、給水管の破裂によって室内に水が広がり、床に置いていたテレビやパソコン、家具、寝具などが濡れて使えなくなったケースです。
家財を保険の対象に含め、水濡れ補償が付いている場合は、給排水設備の事故によって損傷した家財が補償対象となることがあります。
一方、建物のみを保険の対象としている場合、水漏れによって室内の家具や家電が濡れてしまっても、自動的に補償されるわけではありません。
建物と家財はそれぞれ保険の対象となるため、家財への補償が必要な場合は、契約内容を確認しておくことが大切です。
また、水漏れの原因となった配管や設備そのものの修理費は、損傷した家財の補償とは別に扱われる場合があります。
家財が水に濡れたからといって必ず補償されるとは限らないため、実際の補償範囲は加入している保険の契約内容を確認しましょう。
マンションの水漏れで誰が対応するか
マンションの水漏れでは、「自分の部屋で起きたから自分で直す」とは限りません。
上階や隣室、建物の共用部分が原因になっている可能性もあるためです。
原因となった場所によって連絡先や保険の使い方が変わるので、代表的なケースを見ていきましょう。
自分の部屋から階下へ水が漏れた場合
自分の部屋で発生した水漏れが階下まで達した場合、
●階下の天井
●壁
●家財
などに損害を与えている可能性があります。
さらに、事故の原因や管理状況によっては、損害賠償の問題になることもあります。
火災保険に個人賠償責任特約などを付けている場合は、法律上の賠償責任を負った際の補償に関係するケースがあるのです。
ただし、特約の対象や支払い条件は契約によって異なります。
まずは水を止め、被害の拡大を防ぎましょう。
そのうえで、管理会社や保険会社へ連絡し、必要な対応を進めることが大切です。
上階から水が漏れて自分の部屋が濡れた場合
上階から水が漏れてきた場合、原因が上の住戸にあるとは限りません。
上階の給排水設備が原因なのか、建物の共用部分にある配管が原因なのかによって、責任の所在が変わる可能性があります。
まずは管理会社や管理組合などへ連絡し、原因を調べてもらいましょう。
同時に、自宅の天井や壁、床、家財などにどのような被害が出ているのかを写真に残しておくと、その後の手続きに役立ちます。
共用部分の配管が原因で水が漏れた場合
マンションでは、住戸内だけでなく、建物全体で使われる共用部分の配管が水漏れの原因になることもあります。
共用部分が関係している場合は、居住者だけで修理方法を決めず、管理会社や管理組合へ連絡することが基本です。
特に、原因となっている配管が専有部分にあるのか共用部分にあるのか分からないときは、先に管理側へ相談するとよいでしょう。
水漏れの原因を特定しないまま床や壁を大きく解体すると、後から状況が分かりにくくなる場合もあります。
緊急の応急処置を除き、必要な調査を行ってから修理を進めると安心です。
水漏れが起きたときの火災保険の申請方法
水漏れが発生すると、早く修理したい気持ちが先に立つものです。
ただし、保険金を申請する可能性があるなら、被害の状態を記録しておくことも忘れないようにしましょう。
ここでは、水漏れ発生後に行いたい基本的な流れを紹介します。
水漏れが起きたら被害状況を写真に残す
水漏れを発見したら、可能な範囲で被害状況を写真や動画に残しましょう。
●床や壁
●水が出ている場所
●濡れた天井
●膨らんだ床材
●シミができた壁紙
●水に濡れた家電
なども撮影しておくと役立ちます。
全体が分かる写真と、損傷部分を近くから撮影した写真の両方を残しておくと、被害の範囲を伝えやすくなります。
また、いつ水漏れに気付いたのか、どこから水が出ていたのか、発見したときの状況もメモしておくとよいでしょう。
修理前に保険会社へ事故の連絡をする
水漏れが発生したら、加入している保険会社へ事故の連絡を入れましょう。
連絡時には、水漏れが起きた日時、場所、原因として考えられること、建物や家財の被害状況などを伝えます。
保険会社から必要な書類や手続きについて案内されるため、その内容に沿って手続きを進めてください。
ただし、水が流れ続けているなど、放置すると被害が広がる状況では応急処置を優先する必要があります。
緊急修理を行った場合も、修理前の状態を可能な範囲で写真に残しておくとよいでしょう。
修理業者の見積書を用意して保険金を申請する
水漏れによる損害が発生したら、修理業者へ相談し、必要な修理内容と費用を記載した見積書を作成してもらいましょう。
保険会社へ提出する書類は契約や事故の内容によって異なりますが、被害写真や修理見積書などが必要になることがあります。
ここで注意したいのは、保険金が支払われることを前提に工事を契約しないことです。
まずは被害の範囲と必要な修理内容を整理し、保険会社にも相談しながら進めると安心できます。
水漏れの被害を広げないための対処法
水漏れを見つけた直後は、火災保険の手続きだけでなく、住宅への被害を広げない対応も重要です。
水が流れ続ければ床や壁への影響が大きくなり、家財まで濡れてしまうことがあります。
安全を最優先にしながら、できる範囲で早めに対処しましょう。
水漏れが起きたら止水栓や元栓を閉める
給水管などから水が漏れている場合、止水栓や水道の元栓を閉めることで水の流出を止められることがあります。
ただし、どこを閉めればよいのか分からない場合や、水が電気設備の近くまで達している場合は、無理に触らないようにしてください。
特に大量の水が流れ出ているときは、安全を優先して専門業者へ連絡しましょう。
マンションであれば、管理会社や管理人への連絡も必要になる場合があります。
濡れた場所をできるだけ早く乾かす
水漏れによって床や壁が濡れた場合は、可能な範囲で水分を取り除き、乾燥させましょう。
床に広がった水を拭き取ったり、換気をしたりすることで、被害の拡大を抑えられます。
ただし、壁の内部や床下まで水が入り込んでいると、表面を拭くだけでは十分に乾かせないこともあります。
水漏れの量が多い場合や、床が大きく膨らんでいる場合などは、専門業者へ相談しましょう。
集合住宅では管理会社にも連絡する
マンションやアパートで水漏れが起きた場合は、自分の部屋だけの問題とは限りません。
上階や隣室から水が入ってきた場合や、自分の部屋から階下へ水が流れている場合は、早めに管理会社や管理人へ連絡しましょう。
火災保険が使えるかどうかは、水漏れの原因や契約している補償内容によって異なります。
給排水設備の事故による水濡れなのか、豪雨や洪水による水災なのか、建物と家財のどちらが損害を受けたのかによっても対象範囲は変わります。
水漏れが発生したときは、まず被害の拡大を防ぎ、可能な範囲で写真や発生状況を記録しましょう。
そのうえで、保険会社や管理会社、必要に応じて修理業者へ早めに相談することが大切です。
まとめ
水漏れによる被害は、原因や契約している補償内容によって火災保険の対象になる場合があります。
給排水設備の事故によって床や壁が濡れた場合などは「水濡れ」の補償、水害による浸水などは「水災」の補償が関係します。
一方で、水漏れの原因となった配管や設備そのものの修理費用は、同じように補償されるとは限りません。
また、建物と家財のどちらを保険の対象としているかによって、補償される範囲も変わります。
マンションでは、専有部分・共用部分のどちらに原因があるのかによって対応する相手が異なるため、管理会社や専門業者への相談も大切です。
水漏れが発生したときは、まず被害の拡大を防ぎながら、被害箇所を写真に残しましょう。
そのうえで、修理を急ぐ前に加入している保険会社へ事故の連絡を入れ、必要な書類や手続きについて案内を受けると安心です。
「水漏れだから火災保険は使えない」と決めつけず、事故の原因と被害の状況を整理したうえで、契約内容に沿って利用できる補償があるかを調べてみましょう。