マンションの水漏れは誰の責任?修理費・損害賠償・保険について完全解説
マンションで水漏れが起きると、
●「上の階の住人が修理費を払うの?」
●「配管が原因なら管理組合の責任?」
●「自分の火災保険は使える?」
など、さまざまな疑問が出てきます。
水漏れは、発生した場所だけを見て責任を判断できるとは限りません。
原因となった配管や設備が専有部分にあるのか、それとも共用部分にあるのかによって、費用を負担する人や保険の種類が変わる場合があります。
そこでこの記事では、マンションで水漏れが発生したときの初期対応から、責任を負う人の考え方、損害賠償の範囲、利用できる保険まで分かりやすく解説します。
マンションで水漏れが起きたとき最初にすること
マンションの水漏れは、原因を探している間にも床や壁へ水が広がり、階下の住戸まで被害が及ぶことがあります。
まずは被害を広げない行動を取り、その後に管理会社や管理組合へ連絡することが大切です。
この章では、水漏れを発見した直後に行いたい対応を順番に紹介します。
水漏れを見つけたら最初に止水する
室内で水が漏れている場合は、まず水を止めることを優先しましょう。
蛇口や給水ホースなど、原因が分かっている場合は、その部分の止水栓を閉めてください。
どこから水が出ているのか分からないときや、漏水量が多いときは、住戸の水道元栓を閉める方法もあります。
●洗濯機の給水ホースが外れた
●トイレの給水部分から水が出ている
●キッチンの配管から水が漏れている
など、原因によって対応する場所が異なります。
電気製品やコンセントの近くまで水が広がっている場合は、感電や漏電にも注意が必要です。
濡れた家電を無理に動かしたり、濡れた手で電源プラグに触れたりするのは避けてください。
水を止めた後は、タオルやバケツなどで水を受け、これ以上広がらないようにします。
天井から水が落ちている場合は、階上の住戸だけで判断せず、管理会社などにも連絡して原因を調べてもらうことが重要です。
被害の様子を写真や動画に残しておく
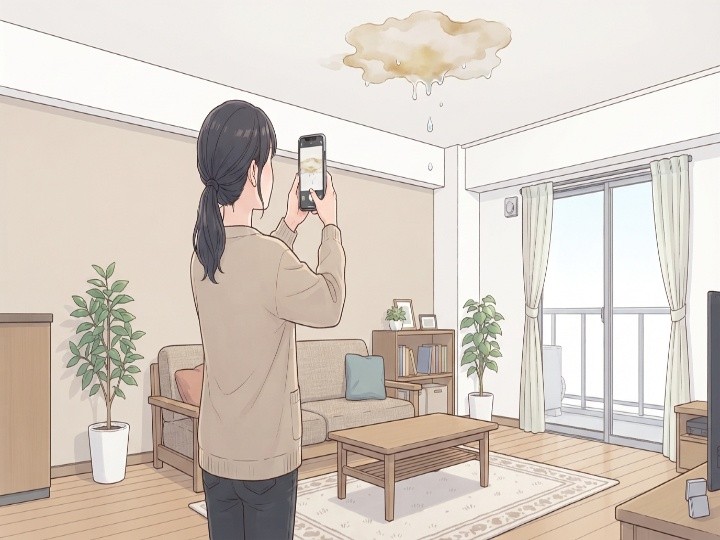
水漏れが発生したら、修理や片付けを急ぐ前に、可能な範囲で被害の様子を写真や動画に残しておきましょう。
●天井のシミ
●壁紙の濡れ
●床の水濡れ
●収納内部の被害
など、どこにどの程度の被害が出ているのかを撮影してください。
水漏れした家財がある場合は、家財そのものだけでなく、設置されていた場所も撮影しておくと状況が伝わりやすくなります。
写真は近くから撮るだけでなく、部屋全体が分かるような距離からも撮っておくとよいでしょう。
後から水が乾いてしまうと、発生直後の状態が分かりにくくなることがあります。
保険会社との手続きや修理費用の話し合いなどで資料が必要になる場合もあるため、できる範囲で記録を残しておくと安心です。
管理会社や管理組合へ早めに連絡する
マンションで水漏れが起きたときは、当事者だけで修理や費用負担を決めず、管理会社や管理組合へ早めに連絡しましょう。
マンションでは、専有部分と共用部分があり、配管のどの部分がどちらに当たるのかによって、修理の進め方や費用負担が変わることがあります。
国土交通省も、マンションの具体的な専有部分と共用部分の仕分けは、各マンションの管理規約などで定められているとしています。
たとえば、自分の部屋の蛇口から水が漏れているからといって、必ずしも自分だけで対応するとは限りません。
壁や床の内部にある配管などが原因の場合、管理規約上の扱いを調べる必要があります。
また、2025年に改正されたマンション標準管理規約では、大規模な水漏れなど、放置すると他の住戸や共用部分へ重大な影響が及ぶおそれがある場合について、専有部分への緊急の立入りなどが想定されています。
状況を階下の住戸へ伝える
水漏れによって階下の住戸へ被害が及んでいる場合は、相手へ状況を伝え、誠実に対応することが大切です。
ただし、原因や責任の所在がまだ分かっていない段階で、「すべてこちらの責任です」「修理費は全部払います」などと断定するのは避けたほうがよいでしょう。
●水漏れの原因が専有部分にあるのか
●共用部分にあるのか
●設備の故障なのか
●使用上の不注意なのか
などによって、責任関係が変わるためです。
まずは被害が起きていることを伝え、管理会社や管理組合にも連絡して、原因調査を進めましょう。
保険を利用する可能性がある場合は、加入している保険会社への連絡も早めに行うと安心です。
マンションの水漏れで責任を負う人の決まり方
「上の階から水が落ちてきた」というだけでは、責任を負う人を直ちに決めることはできません。
大切なのは、水漏れの原因がどこにあるのかを特定することです。
専有部分の設備が原因なのか、共用部分の配管や建物そのものが原因なのかによって、責任の考え方が変わります。
水漏れの原因が専有部分にある場合
専有部分にある設備の使用や管理に原因がある水漏れでは、その住戸の所有者や居住者などに責任が生じる可能性があります。
たとえば、
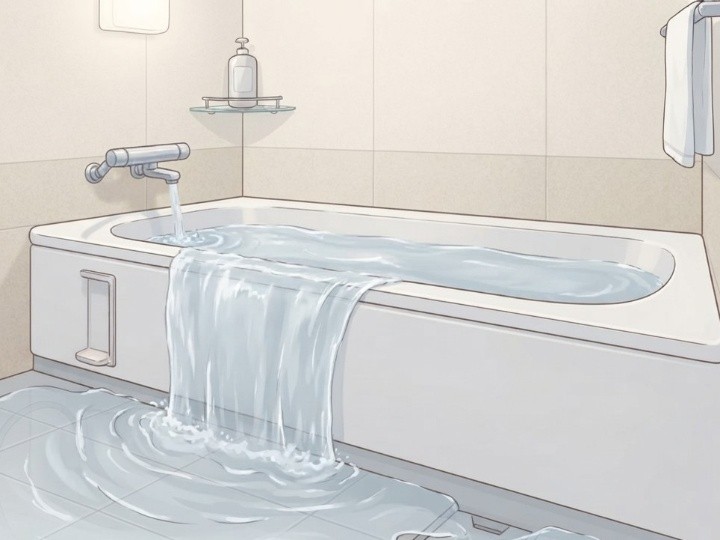
●浴槽から大量に水をあふれさせた
●洗濯機の給水ホースが外れて水が流れ続けた
●室内の給水設備を適切に管理せず漏水させた
などのケースです。
ただし、賃貸マンションの場合は、入居者と所有者のどちらが責任を負うのかが状況によって変わります。
入居者の不注意による事故なのか、設備そのものの故障なのかによって考え方が異なるためです。
専有部分にある設備だからといって、必ずその住戸の所有者がすべての責任を負うとは限りません。
実際の原因や契約内容などを踏まえて判断する必要があります。
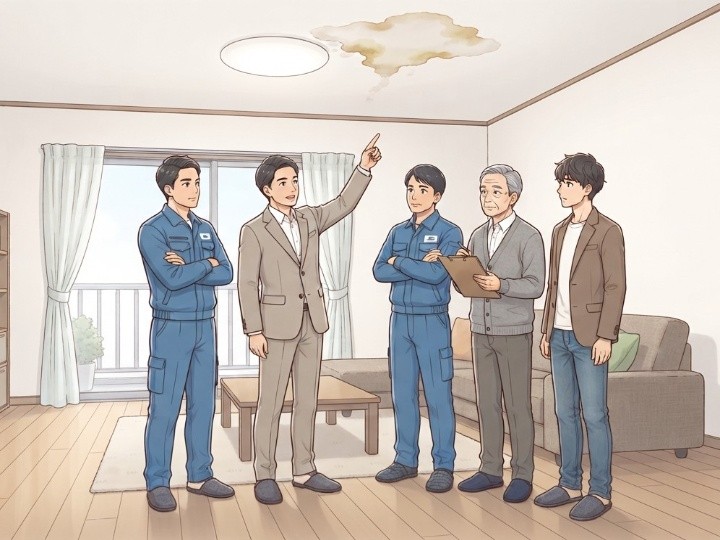
水漏れの原因が共用部分にある場合
共用部分の配管や建物の不具合が水漏れの原因なら、管理組合側の責任が問題になる場合があります。
マンションでは、複数の住戸が利用する配管などが共用部分として扱われることが一般的です。
一方で、住戸内の配管でも管理規約によって扱いが異なるケースがあるため、建物の構造だけで判断することはできません。
国土交通省のマンション標準管理規約では、共用部分の管理について管理組合が責任と負担を担う考え方が示されています。
また、建物の設置や保存に瑕疵があり、そのために他人へ損害が生じた場合、区分所有法第9条では、その瑕疵が共用部分の設置または保存にあるものと推定すると定めています。
ただし、実際の損害賠償責任については、原因や管理状況などを踏まえて個別に判断されます。
マンションの水漏れで責任を判断するときのポイント
マンションの水漏れでは、原因だけで責任の所在を判断できないことがあります。
賃貸マンションでは契約内容、分譲マンションでは管理規約などを確認することが大切です。
ここでは、賃貸マンションで水漏れが起きたケースと、管理規約から責任の範囲を確認するポイントを解説します。
賃貸マンションで水漏れが起きたケース
賃貸マンションでは、入居者と建物所有者の両方が関係するため、さらに整理が必要です。
たとえば、
●入居者が浴槽から水をあふれさせた場合
●建物側の給水管が破損した場合
この二つでは、責任の考え方は同じではありません。
入居者の不注意が原因なら、入居者側の損害賠償責任が問題になる可能性があります。
一方、建物の設備に不具合があり、所有者側が修繕などを行うべき状態だった場合は、所有者側の責任が問題となるケースもあります。
賃貸借契約の内容や、入居者が加入している保険の補償内容も関係するポイントです。
特に賃貸住宅では、借家人賠償責任保険と個人賠償責任保険は役割が異なります。
そのため、どのような事故を補償する契約なのかを把握しておくことが大切です。
水漏れの責任を管理規約で確認する
マンションの水漏れで責任の所在を考えるときは、管理規約が重要な資料になります。
区分所有法はマンション管理の基本的なルールを定めていますが、具体的な管理方法や専有部分・共用部分の扱いについては、それぞれのマンションで管理規約が定められている点に注意が必要です。
国土交通省も、管理規約をマンション管理における重要なルールとして位置づけています。
特に見ておきたいのは、給水管や排水管、メーターボックス、床下部分、バルコニーなどの扱いです。
同じように見える配管でも、マンションによって専有部分と共用部分の区分が異なる場合があります。
そのため、「一般的には共用部分だから」という理由だけで判断せず、自分のマンションの管理規約を読むことが大切です。
水漏れ被害で請求できる費用の範囲
水漏れによって住戸や家財に被害が出た場合、修理費などの損害が発生します。
ただし、発生した費用をすべて相手へ請求できるとは限りません。
水漏れとの関係がある損害なのか、必要な費用なのかなどを整理することが大切です。
壁や床の修理費用を請求できるケース
水漏れによって壁紙や床、天井などが損傷した場合、被害の回復に必要な修理費用が損害賠償の対象となることがあります。
たとえば、
●天井から水が落ちてクロスが濡れた
●床材が水を吸って交換が必要になった
●壁の内部まで水が入り込んで復旧工事が必要になった
といったケースです。
ただし、修理の範囲は水漏れによって生じた損害との関係が重要です。
以前から傷んでいた部分や、今回の水漏れとは関係のないリフォーム費用まで、相手へ請求できるとは限りません。
修理業者から見積書を出してもらい、水漏れによって必要になった工事内容を分けて整理すると、話し合いが進めやすくなります。
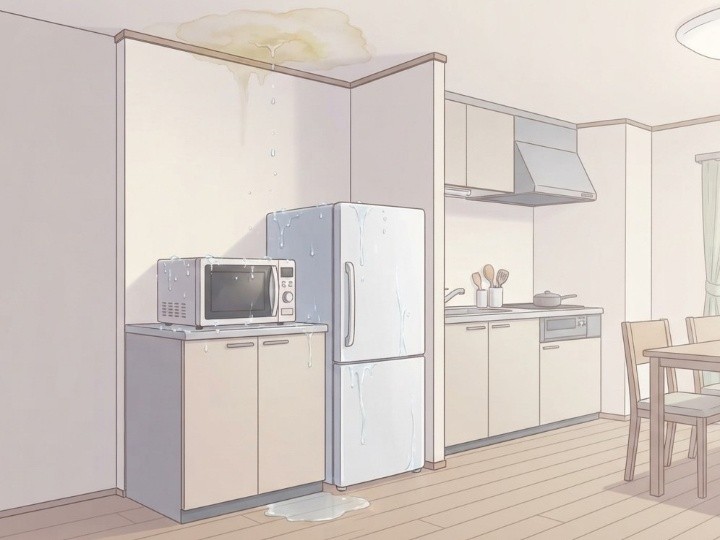
水濡れした家財の損害を請求できるケース
家具や家電、衣類などが水濡れによって使えなくなった場合、その損害についても賠償の対象となる可能性があります。
ただし、購入したときの価格がそのまま支払われるとは限りません。
損害賠償では、事故当時の価値などをもとに金額が算定される場合もあります。
一方で、クリーニングや修理によって再び使用できる家財なら、買い替えではなく修理やクリーニングに必要な費用が問題になるケースもあります。
被害に遭った家財については、メーカー名や型番、購入時期などが分かる資料を残しておきましょう。
保険会社や相手方へ説明する際の資料にもなるためです。
仮住まいやホテルの費用が必要になるケース
水漏れによって自宅で生活できない状態になり、工事期間中にホテルや別の住居を利用した場合、その費用が損害賠償の対象となることがあります。
ただし、必要性や期間、金額などが重要です。
たとえば、仮住まいの必要性は、被害の程度や工事内容によって異なります。
●床や壁の大規模な復旧工事によって居住できない状態
●部屋の一部が濡れただけで、通常どおり生活できる状態
このように、実際に居住できるかどうかによって、仮住まいの必要性や費用負担の考え方も変わってきます。
ホテルを利用した場合も、事故との関係や宿泊期間、金額などが問題になります。
水漏れが原因で自宅を離れる必要が生じた場合は、宿泊費や交通費などの領収書を保管しておきましょう。
水漏れによる休業損害が認められるケース
水漏れ事故の対応によって仕事を休まなければならなくなった場合、休業による収入減少が損害として問題になることがあります。
ただし、「水漏れがあったので仕事を休んだ」というだけで、当然に休業損害が認められるわけではありません。
被害状況から立会いや対応が必要だったこと、実際に収入が減ったことなどを資料によって説明できることが重要です。
●会社員:勤務先からの休業証明など
●自営業者:収入を示す資料など
このように状況に応じた資料が必要になることがあります。
請求を考える場合は、自己判断で金額を決めるのではなく、保険会社や必要に応じて専門家へ相談するとよいでしょう。
水漏れ事故で慰謝料を請求できるケース
水漏れによって精神的な負担を感じたとしても、物の損害だけを理由として慰謝料が当然に認められるとは限りません。
水漏れ事故では、まず建物や家財などの財産的な損害を金銭で回復することが中心です。
一方で、事故によって身体的な被害が生じた場合など、財産的な損害とは別の事情があるケースでは、慰謝料が問題になることもあります。
また、個人賠償責任保険では、契約内容によっては法律上の損害賠償責任に基づく慰謝料などが補償対象となる場合もあります。
そのため、
●「水漏れなら慰謝料は絶対にない」
●「水漏れなら必ず慰謝料を請求できる」
など、一律に考えず、事故の内容と保険契約の両方を見ることが大切です。
水漏れ事故で使える保険の種類
マンションの水漏れでは、自分の住戸の被害を補償する保険と、他人の住戸へ損害を与えた場合の賠償に備える保険があります。
さらに、共用部分については管理組合が加入している保険が関係することもあります。
では、水漏れ事故で使える保険の種類について見ていきましょう。
自分の部屋の被害に使える火災保険
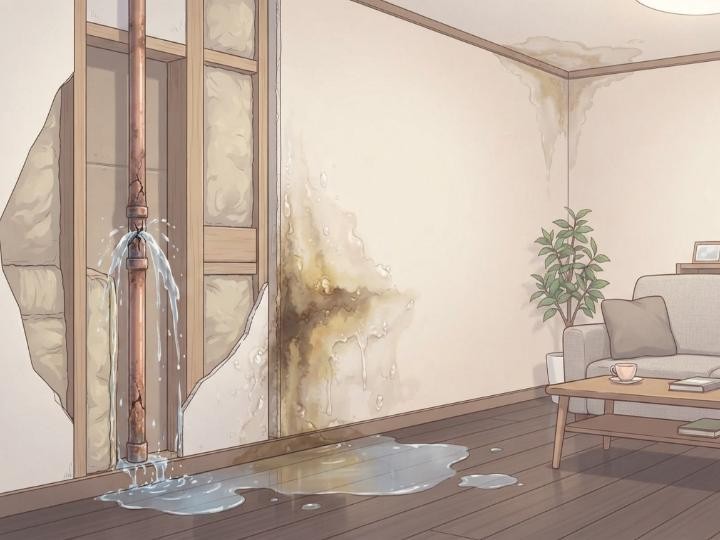
自分の部屋の壁や床、家財などが水漏れによって損害を受けた場合、自分が加入している火災保険の補償が利用できる可能性があります。
火災保険には、給排水設備の事故などによる水濡れを補償するタイプがあります。
ただし、契約内容によって補償範囲は異なる点に注意が必要です。
たとえば、上の階の事故によって自宅の天井や壁が濡れたケースなどです。
相手方から賠償を受ける場合でも、自分の火災保険が利用できるケースがあります。
どちらの保険を使うかは事故の状況や契約内容によって異なるため、早めに保険会社へ相談することが重要です。
階下への賠償に使える個人賠償責任特約
自分の住戸からの水漏れによって階下の住戸や家財に損害を与え、法律上の損害賠償責任を負った場合には、個人賠償責任保険や個人賠償責任特約が利用できる可能性があります。
マンションの自宅の風呂場から水漏れし、階下の家財に損害を与えたケースは、個人賠償責任保険の事故例の一つです。
個人賠償責任保険は、火災保険や自動車保険、傷害保険などの特約として付けられることがあります。
1つの契約で家族の事故が補償対象となるタイプもあります。
ただし、同じ「水漏れ」でも、
●どのような原因による事故なのか
●誰に対する損害なのか
などによって扱いが変わるため、確認が必要です。
共用部分の被害に使われる管理組合の保険
マンションの共用部分については、管理組合が火災保険などの損害保険に加入している場合があり、保険契約は、管理組合が行う形が一般的です。
また、共用部分の漏水によって専有部分に被害が生じるケースでは、施設賠償責任保険などが関係することもあります。
たとえば、共用配管の破損や屋上からの漏水など、共用部分が原因となる事故では、管理組合側の保険が関係するケースです。
ただし、実際に保険金が支払われるかどうかは、契約内容や事故原因などによって決まる点に注意が必要です。
保険を使う前に知っておきたい注意点
水漏れ事故で保険を利用するときは、事故の内容を保険会社へ早めに伝えておくことが大切です。
特に、相手から損害賠償を請求されている場合、保険会社へ連絡する前に「こちらが全額払います」などの約束をしてしまうと、保険金の支払いに影響する可能性があります。
日本損害保険協会も、個人賠償責任保険について、保険会社の了承なしに被害者と約束を取り交わすと保険金が支払われない場合があると案内しています。
また、火災保険の水濡れ補償も、すべての水漏れを対象としているわけではありません。
保険の種類によって補償範囲が異なり、経年劣化そのものによる損害などが対象外となる場合もあります。
事故が起きたら、写真や見積書などを用意したうえで、加入している保険会社へ相談するとよいでしょう。
マンションの配管劣化による水漏れに備える
水漏れは、住人の不注意だけで起きるものではありません。
配管や設備の劣化が原因になることもあります。
特に築年数が経過したマンションでは、給水管や給湯管などの状態にも目を向けることが大切です。
管理組合が作成している長期修繕計画に、共用配管や設備の修繕がどのように組み込まれているのかを把握しておくと、建物全体の維持管理について考えやすくなります。
住戸内の設備についても、
●蛇口の根元が濡れている
●収納内部に湿気がある
●床が部分的に変色している
など、普段と違う様子があれば早めに対処しましょう。
小さな水漏れを放置すると、床や壁の内部へ水が回り、被害が広がることがあります。
マンションの水漏れでは、「どこから漏れたのか」「その部分は専有部分か共用部分か」「誰が管理する設備なのか」を整理することが責任を考える出発点になります。
水漏れが発生した際には、まず止水して被害の拡大を抑え、写真や動画で状況を残したうえで、管理会社や管理組合へ連絡しましょう。
その後、原因調査の結果と管理規約をもとに、修理費や損害賠償の負担について整理していくことが大切です。
保険についても、自分の住戸の被害には火災保険、他人への賠償には個人賠償責任特約、共用部分の事故には管理組合の保険というように、それぞれ役割が異なります。
水漏れは突然起こるからこそ、普段から管理規約と保険内容を把握しておくことで、いざというときにも落ち着いて対応しやすくなります。
まとめ
マンションで水漏れが起きたときは、まず水を止めて被害の拡大を防ぎ、写真や動画で被害状況を記録しましょう。
そのうえで、管理会社や管理組合へ連絡し、水漏れの原因を調べることが大切です。
誰が責任を負うのかは、単に「上の階から水が来た」というだけでは判断できません。
水漏れの原因となった配管や設備が専有部分なのか共用部分なのか、マンションの管理規約でどのように定められているのかによって、責任や費用負担の考え方が変わります。
水漏れによって壁や床、家財などに被害が出た場合は、修理費用などが損害賠償の対象となる可能性があります。
ただし、仮住まいの費用や休業による収入減少などは、必要性や水漏れとの関係によって扱いが異なるため、発生した費用をすべて請求できるとは限りません。
保険については、自分の住戸の被害に使える火災保険、階下などへの賠償に備える個人賠償責任特約、共用部分の事故に関係する管理組合の保険などがあります。
補償される範囲は契約によって異なるため、加入している保険の内容を普段から把握しておくことも大切です。
水漏れは突然発生することがあるからこそ、管理規約や保険の内容をあらかじめ把握し、万一の際に落ち着いて対応できるよう備えておきましょう。